
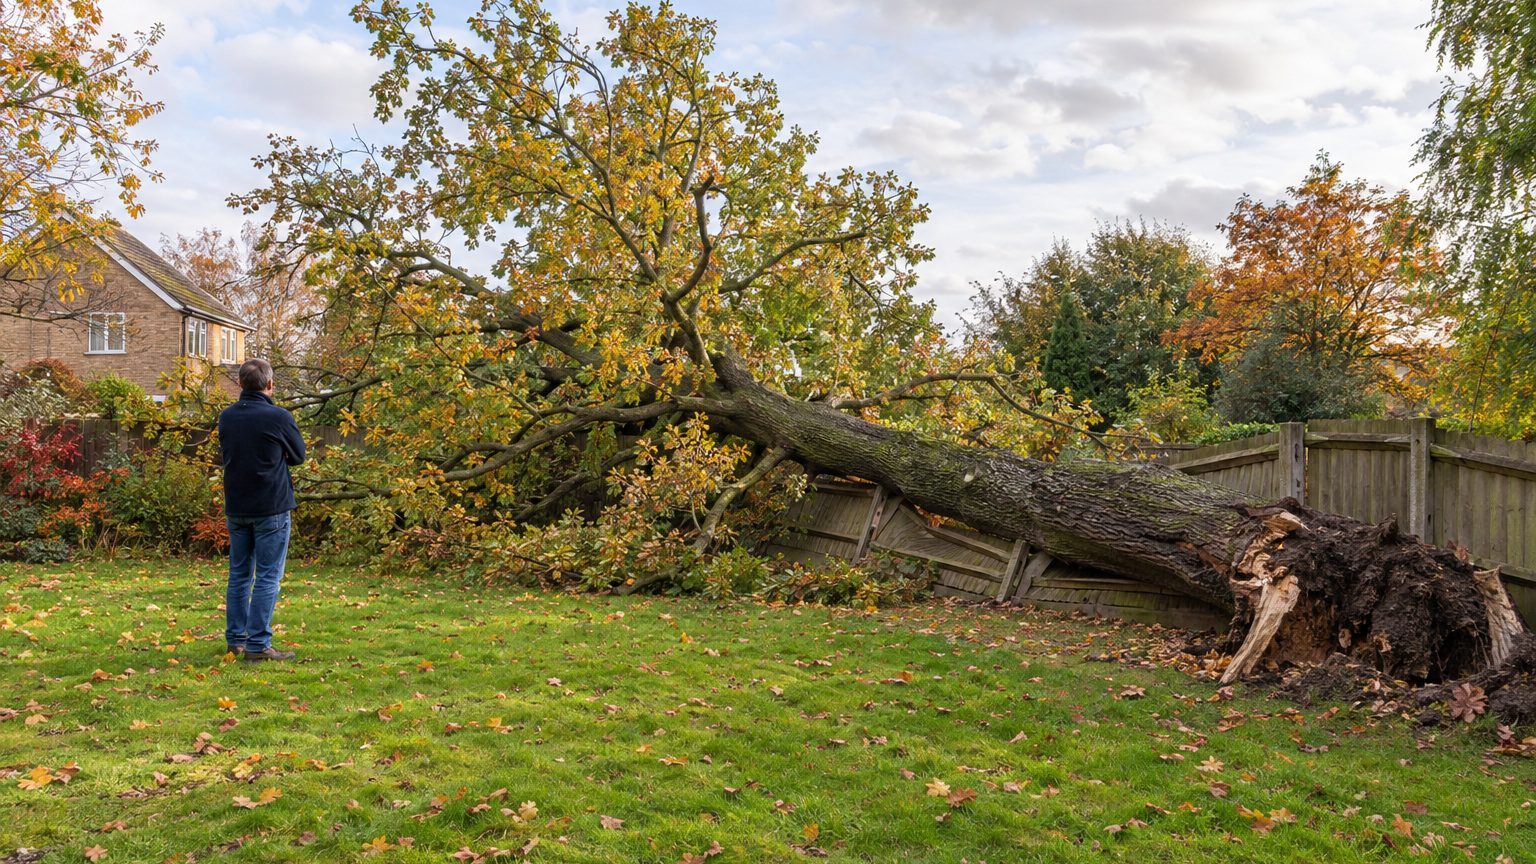
Un arbre du voisin couché sur votre terrasse après une tempête ne déclenche pas automatiquement une facture pour lui. Dans la plupart des cas, c’est votre propre assurance habitation qui paie les dégâts matériels, au titre de la garantie tempête. La responsabilité civile du propriétaire de l’arbre n’entre en jeu que dans des situations bien précises.
Le mécanisme est inscrit à l’article L122-7 du code des assurances.
Le principe : votre contrat paie, pas le voisin
Ce texte prévoit que les contrats garantissant les dommages d’incendie ou tous autres dommages à des biens situés en France ouvrent droit à la garantie contre les effets du vent dû aux tempêtes, ouragans et cyclones. Une réponse ministérielle de l’Assemblée nationale (n° 30429) en tire la conséquence pratique. Quand la chute d’arbre est due à un épisode de tempête, la garantie tempête de la victime indemnise les dommages matériels, sans recours à la responsabilité du voisin. Clôture écrasée, toiture de l’abri de jardin enfoncée, pergola tordue : le raisonnement vaut pour tout ce que le tronc a touché.
Reste à savoir ce qu’est une tempête. Une station météorologique locale ayant enregistré des rafales supérieures à 100 km/h est un repère couramment utilisé, soit la vitesse d’une voiture sur une route de campagne soufflée sur votre pelouse. Ce seuil n’a rien d’une règle légale uniforme : il peut varier selon les contrats et selon l’appréciation des tribunaux.
Autre précision qui évite bien des erreurs : la garantie tempête n’est pas la garantie catastrophe naturelle. Les dégâts causés par le vent et les chutes d’arbres relèvent de la première, pas de la seconde, qui suppose un ccadre différent. Inutile donc d’attendre un arrêté de catastrophe naturelle pour agir.
Le tronc couché dans le jardin pose un dernier problème, celui de son évacuation. La prise en charge des frais d’enlèvement varie selon les garanties souscrites, et certains contrats les excluent ou les plafonnent. Relisez cette ligne de votre contrat avant d’appeler un élagueur, sous peine de découvrir le reste à charge après coup.
Quand la responsabilité du voisin reprend le dessus
Les articles 1240 et 1241 du code civil engagent la responsabilité du propriétaire de l’arbre en cas de faute prouvée. Cette faute peut prendre la forme d’un fait personnel, d’une négligence ou d’une imprudence. Un défaut d’entretien caractérisé en est l’exemple type.
Concrètement, le voisin peut être tenu responsable si l’arbre était manifestement malade, mort ou penché. Un chêne dont la moitié de la ramure était sèche depuis des saisons n’a pas le même statut qu’un arbre sain arraché par un coup de vent. Le non-respect des distances légales de plantation constitue une autre faute possible. Ces distances sont prévues par le code civil, mais elles peuvent être modulées par des règlements locaux ou des usages : renseignez-vous auprès de votre mairie avant d’avancer le moindre chiffre.
Les juges apprécient chaque situation au cas par cas.
Cette appréciation souveraine explique pourquoi deux jardins voisins, touchés par la même tempête, peuvent connaître des issues opposées. L’état de l’arbre pèse lourd, mais la faute n’est jamais automatique. D’où l’intérêt de constituer un dossier solide dès les premières heures, quand les preuves sont encore fraîches.
Photos, relevés météo, déclaration : l’ordre des gestes
Avant de déblayer quoi que ce soit, sortez votre téléphone. Photographiez l’arbre dans son ensemble, la souche, les racines, la cassure du tronc, puis chaque dégât dans votre jardin sous plusieurs angles. Ces images servent à deux choses : établir le montant du sinistre et, le cas échéant, montrer que le bois était pourri ou l’arbre déjà incliné.
Vérifiez ensuite les relevés météorologiques de votre secteur. Les rafales enregistrées par la station locale le jour de l’événement permettent de qualifier la tempête, et c’est cette qualification qui ouvre droit à la garantie.
La déclaration à l’assureur vient en troisième position, mais elle ne doit pas traîner. L’article L113-2 du code des assurances impose à l’assuré de donner avis du sinistre dès qu’il en a connaissance, et au plus tard dans le délai fixé par le contrat. La loi ne fixe pas ce délai de façon uniforme : chaque contrat a le sien, et c’est dans vos conditions générales qu’il faut le chercher. Conservez enfin tout ce qui prouve les faits : photos, relevés, devis, factures, échanges écrits avec le voisin et avec l’assureur.
Sécuriser, dialoguer, puis activer la responsabilité civile
La priorité reste la sécurité. Interdisez l’accès à la zone, tenez les enfants et les animaux à distance, et ne touchez pas à un tronc qui repose en équilibre sur une clôture ou un mur. Un arbre tombé peut contenir des branches sous tension, et c’est un chantier pour un professionnel équipé, pas pour une tronçonneuse de bricolage.
Parlez-en au voisin avant d’écrire à qui que ce soit.
Une discussion franche permet souvent de découvrir si l’arbre avait déjà été signalé, élagué ou fait l’objet d’un avis d’expert. Elle permet aussi de lui demander de prévenir son propre assureur, ce qui lui évite des complications si une faute devait être retenue plus tard. Gardez un ton posé et mettez par écrit ce qui a été convenu.
Si les éléments réunis montrent une faute d’entretien, la garantie responsabilité civile de son assurance habitation peut être sollicitée pour les dommages qu’il a causés. Votre assureur peut vous accompagner dans cette démarche, et un expert pourra être envoyé constater l’état de l’arbre et des dégâts. Sans faute démontrée, vous resterez indemnisé par votre garantie tempête, dans les limites de votre contrat.
Dernier point à vérifier chez vous : un contrat qui se limiterait à la responsabilité civile, sans garantie dommages, ne couvrirait ni la tempête ni la chute d’un arbre, même celui d’un voisin irréprochable. Un coup d’œil à vos conditions particulières, avant la prochaine alerte orange, vaut mieux qu’une mauvaise surprise après.
Sources : kohenavocats.com | kohenavocats.fr