
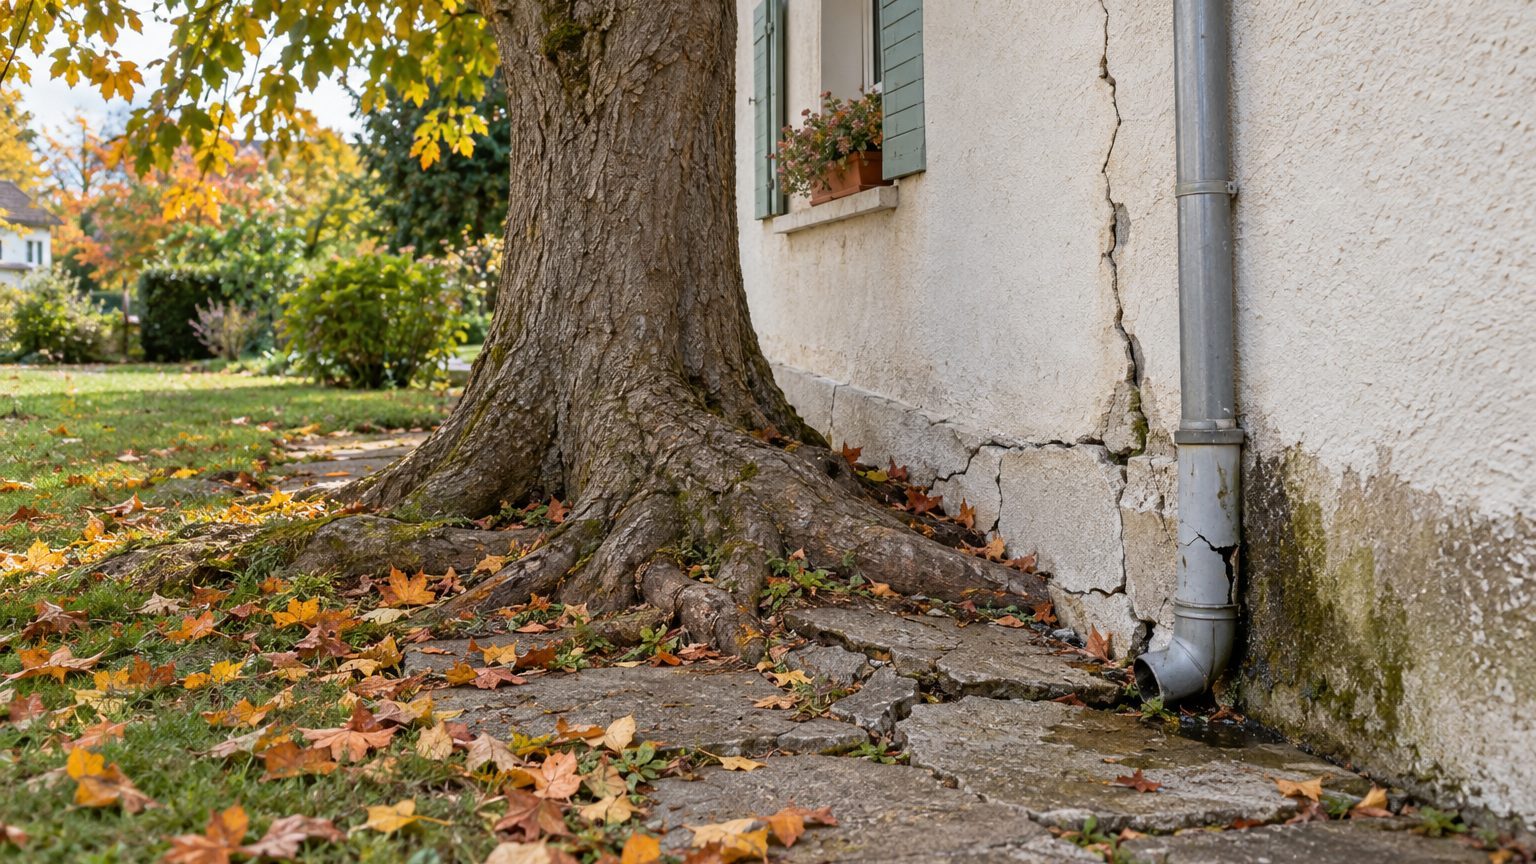
L’assurance habitation paie le plus souvent les conséquences d’un dégât causé par des racines, rarement sa cause. Une fuite sur une canalisation percée ? Les dégâts des eaux dans la maison peuvent être indemnisés, sous conditions. Le tuyau lui-même, l’élagage ou l’abattage de l’arbre ? Presque jamais. Les fissures ? Cela dépend d’un texte que vous ne maîtrisez pas : l’arrêté de catastrophe naturelle publié, ou non, pour votre commune.
Trois mécanismes se cachent derrière la même photo d’un tronc près d’un mur : le dégât des eaux, le mouvement du sol et la responsabilité civile du propriétaire de l’arbre. Les confondre fait perdre des mois, parfois l’indemnisation. Voici comment les distinguer, quoi vérifier dans votre contrat et dans quel ordre agir.
Ce que l’assurance couvre, et ce qu’elle laisse à votre charge
Commençons par ce qui passe généralement. Quand des racines percent ou écrasent une canalisation et que l’eau s’infiltre dans la maison, la garantie dégâts des eaux de la multirisque habitation intervient pour les dommages : plafonds abîmés, parquet gonflé, murs à reprendre. Si le sol argileux se rétracte pendant une sécheresse et fissure la façade, la garantie catastrophe naturelle peut prendre le relais, mais uniquement si un arrêté interministériel reconnaît l’événement pour votre commune et la période concernée.
Ce qui reste rarement couvert tient en quelques lignes : la réparation ou le remplacement de la canalisation défaillante, l’élagage, l’abattage, et tout ce que l’assureur peut rattacher à un défaut d’entretien. Un assureur raisonne en sinistre soudain et accidentel. Une racine qui progresse pendant quinze ans ressemble davantage à une usure, et les clauses d’exclusion s’en saisissent volontiers.
Dernier point : le contrat prime sur tout le reste. Certaines polices excluent les canalisations enterrées, d’autres les plafonnent, d’autres encore les couvrent seulement jusqu’à une certaine longueur ou profondeur.
Tableau de diagnostic : du symptôme à l’interlocuteur
| Symptôme observé | Cause probable | Garantie à activer | Interlocuteur |
|---|---|---|---|
| Tache d’humidité, sol détrempé près de l’arbre | Canalisation percée par des racines | Dégâts des eaux (si les canalisations enterrées sont couvertes) | Votre assureur |
| Évier ou WC qui remontent, odeurs | Racines dans la canalisation privée | Souvent aucune pour le curage ; dégâts des eaux pour les dommages | Votre assureur, plombier pour le curage |
| Fissures en escalier sur la façade, portes qui coincent | Retrait-gonflement des argiles après sécheresse | Catastrophe naturelle (si arrêté publié) | Votre assureur, via la mairie pour la demande de reconnaissance |
| Dalle ou mur de clôture soulevé, racine visible | Poussée directe de racines | Rarement couvert ; responsabilité civile si l’arbre est voisin | Le voisin et son assureur |
| Refoulement en limite de propriété | Branchement public ou partagé | Selon le règlement du service d’assainissement | Gestionnaire du réseau |
| Fissures sur une maison de moins de 10 ans | Défaut de conception ou d’exécution | Garantie décennale, dommages-ouvrage | Constructeur ou assureur dommages-ouvrage |
Ce tableau donne une orientation, pas un verdict. L’expert tranchera, et sa conclusion dépend des preuves que vous aurez réunies avant lui.
Canalisations et fissures : deux garanties, deux logiques
Fuite sur canalisation enterrée : conditions, exclusions, plafonds
La garantie dégâts des eaux couvre en principe les fuites sur les conduites d’alimentation, d’évacuation et de chauffage. Le détail change tout. Beaucoup de contrats distinguent les canalisations encastrées, visibles ou enterrées, et certains ne garantissent les enterrées que dans l’enceinte du bâtiment ou sous condition de vétusté raisonnable. Une conduite d’eaux usées qui traverse le jardin jusqu’à la fosse ou au regard peut donc être hors champ.
Les racines qui bouchent un tuyau sans le percer posent un autre problème. Le curage est un entretien, donc à votre charge. Une canalisation fissurée, elle, relève davantage du sinistre, surtout si l’inspection par caméra montre l’intrusion. Le rapport de cette inspection devient alors la pièce centrale du dossier.
Côté argent, trois lignes comptent : la recherche de fuite (souvent prise en charge, mais plafonnée, avec parfois une exclusion si elle n’aboutit pas à une réparation de dommage garanti), la remise en état des embellissements, et la franchise. Le tuyau, lui, se paie presque toujours de votre poche. Pour les petits sinistres entre logements, la convention IRSI simplifie la procédure avec un seul assureur gestionnaire, dans la limite d’un plafond révisé par les assureurs, mais elle vise surtout les fuites d’immeuble et peu les réseaux de jardin.
Reste la frontière entre réseau privé et réseau public. Sur un branchement d’assainissement, la limite se situe souvent à la boîte de branchement en bordure de voie, mais le règlement du service local fait foi et varie d’une collectivité à l’autre. Si les racines ont envahi la partie publique, c’est le gestionnaire du réseau qu’il faut alerter, pas seulement votre assureur.
Fissures de la maison et sécheresse : le cas de la catastrophe naturelle
Dans une grande partie de la France, les sols argileux se contractent quand ils sèchent et gonflent quand ils se réhydratent. Les fondations bougent, les murs se fissurent. Ce phénomène de retrait-gonflement des argiles figure parmi les premières causes de sinistres liés aux aléas climatiques. La cartographie de l’aléa est consultable sur Géorisques pour votre adresse, et c’est un premier réflexe utile.
Le régime catastrophe naturelle s’appuie sur une condition stricte : un arrêté interministériel publié au Journal officiel, après examen de la demande déposée par la commune, constate un agent naturel d’intensité anormale sur une période donnée. Sans arrêté, pas de garantie, même si les fissures sont réelles. Signalez donc vos désordres à la mairie, qui constitue le dossier. Depuis la loi du 28 décembre 2021, le délai de déclaration à l’assureur après publication de l’arrêté a été porté à 30 jours (il était de 10), et les délais d’expertise et d’indemnisation ont été encadrés. Vérifiez ces points sur Service-public.fr avant d’agir.
Quel rôle joue l’arbre ? Dans la plupart des dossiers, un facteur aggravant : ses racines pompent l’eau du sol argileux et accentuent l’assèchement. Mais la cause déterminante retenue par l’expert géotechnicien reste en général la nature du sol et la sécheresse. La présence de l’arbre n’empêche pas une indemnisation CatNat, même avec un chêne à quatre mètres du mur. Elle peut aussi suffire à un assureur pour contester, par exemple en soutenant que les fondations étaient trop superficielles ou que l’arbre était la seule cause. D’où l’intérêt de documenter la distance (voir la page sur la distance arbre maison racine) et l’essence concernée.
Il reste la franchise. Pour un bien d’habitation, la franchise légale en cas de sécheresse est fixée par arrêté, à 1 520 € (article A. 125-1 du Code des assurances), montant à confirmer au moment de votre sinistre. Elle s’applique sans pouvoir être rachetée par un autre contrat.
Arbre du voisin, maison neuve, locataire : qui paie ?
Quand l’arbre appartient au voisin, son propriétaire peut voir sa responsabilité engagée sur le fondement des articles 1240 à 1242 du Code civil, ou au titre des troubles anormaux de voisinage, régime que la Cour de cassation applique sans exiger de faute. Mais l’obligation de prouver le lien entre les racines et le dommage vous incombe. Un arbre à proximité ne suffit pas, il faut établir la causalité.
En pratique, deux voies existent. Vous pouvez déclarer à votre propre assureur, qui vous indemnise selon votre contrat puis se retourne contre le voisin ou son assureur par subrogation. Ou vous pouvez mettre en cause directement le voisin, ce qui suppose de montrer que son assurance responsabilité civile couvre ce type de dommage. La première voie est souvent plus rapide : vous êtes indemnisé, et le recours se joue entre assureurs. Rappelons que couper des racines à la limite de propriété relève de l’article 673 du Code civil, sujet traité sur la page arbre déjà planté trop près de la maison : abattre, couper ou protéger ?.
Pour une maison de moins de 10 ans, regardez d’abord la garantie décennale du constructeur et l’assurance dommages-ouvrage, valables dix ans à compter de la réception des travaux. Les désordres qui compromettent la solidité de l’ouvrage entrent dans leur champ. Le constructeur peut invoquer l’arbre comme cause étrangère, c’est-à-dire un événement extérieur, mais c’est à lui de le prouver, et l’expert examinera aussi si l’implantation ou les fondations étaient en cause.
Le locataire déclare les désordres au propriétaire, qui contacte son assurance propriétaire non occupant. Le locataire est responsable de l’entretien courant, donc du jardin et des petits curages selon le bail. En copropriété, les parties communes (canalisations collectives, arbres du jardin) relèvent du syndic et de l’assurance de l’immeuble, tandis que les canalisations privatives restent à la charge du copropriétaire concerné.
Déclarer le sinistre, prouver, contester
La chronologie compte autant que la preuve. Premièrement, constatez : photographiez les dégâts avec un repère daté et l’arbre dans le cadre. Deuxièmement, limitez l’aggravation (couper l’eau, bâcher, étayer), en gardant les factures de ces mesures conservatoires. Troisièmement, relisez votre contrat pour repérer les délais. Quatrièmement, déclarez par écrit, idéalement en recommandé ou via l’espace client. Cinquièmement, préparez l’expertise : devis, rapport d’inspection caméra, plan d’implantation. Sixièmement, recevez l’expert sans avoir modifié les lieux.
Côté délais, l’article L. 113-2 du Code des assurances fixe cinq jours ouvrés en principe pour déclarer, sauf stipulation plus favorable du contrat. La catastrophe naturelle suit un calendrier distinct, lié à la publication de l’arrêté. Un retard n’entraîne pas automatiquement la déchéance : l’assureur doit prouver qu’il lui a causé un préjudice. Mieux vaut pourtant ne pas tester ce point.
Votre dossier de preuves tient en six pièces : photos datées avec repère de l’arbre, rapport d’inspection caméra, plan d’implantation, mesures de distance entre tronc et mur, échanges écrits avec le voisin et, dans les cas litigieux, un constat de commissaire de justice. Le rapport d’un expert géotechnicien peut s’ajouter si l’assureur conteste la cause. Cette dernière pièce coûte, mais elle pèse lourd.
Si l’assureur refuse ou minore, trois leviers existent : la contre-expertise (à vos frais, parfois prise en charge par la protection juridique), la saisine du médiateur de l’assurance après réclamation écrite restée sans réponse satisfaisante, puis le tribunal. Pensez à activer la protection juridique de votre contrat avant d’engager des frais.
Quant aux erreurs qui font perdre une garantie, l’une des plus coûteuses est l’abattage précipité : supprimer l’arbre ou réparer le tuyau avant l’expertise détruit la preuve, y compris pour un recours contre le voisin. Seules les mesures urgentes de sauvegarde, documentées, sont tolérées. Viennent ensuite la déclaration tardive et l’attribution de la cause sans preuve, qui expose à une contestation. Troisième piège : négliger l’entretien. Un arbre dont la dangerosité est connue et jamais traitée, ou une canalisation jamais inspectée malgré des signes répétés, peuvent justifier un refus de garantie pour défaut d’entretien.
La prévention fait donc partie de l’assurance. Avant tout sinistre, relisez quatre clauses : canalisations enterrées, défaut d’entretien, plafond de recherche de fuite et franchise. Faites inspecter par caméra les canalisations proches d’un arbre, surtout s’il s’agit d’une essence aux racines puissantes. Pour une plantation future, orientez-vous vers un arbre sans racine envahissante, et consultez la page racines des arbres par essence : quelle distance garder de la maison ? pour vérifier l’écart adapté à chaque essence.
FAQ : assurance et dégâts causés par des racines
L’assurance habitation couvre-t-elle les dégâts des racines ? Elle couvre souvent les dommages qui en résultent (dégâts des eaux, catastrophe naturelle reconnue), rarement l’arbre ou la canalisation elle-même.
Qui paie quand des racines cassent une canalisation ? Le propriétaire de la canalisation supporte la réparation. Les dégâts des eaux consécutifs peuvent être pris en charge, selon les exclusions sur les conduites enterrées.
L’assurance rembourse-t-elle l’abattage d’un arbre ? Presque jamais, sauf cas particuliers de tempête ou de chute garantis par le contrat.
Les fissures dues à un arbre relèvent-elles de la catastrophe naturelle ? Parfois, à condition qu’un arrêté ait reconnu la sécheresse dans votre commune et que l’expert retienne le sol argileux comme cause déterminante.
Peut-on se retourner contre l’assurance du voisin ? Oui, si vous prouvez le lien entre ses racines et votre dommage. Votre assureur peut aussi agir par subrogation après vous avoir indemnisé.
L’assureur peut-il refuser pour défaut d’entretien ? Oui, si le contrat prévoit l’exclusion et qu’un manquement caractérisé est démontré.
Comment prouver la responsabilité des racines ? Photos datées, inspection caméra, plan, mesures, courriers au voisin et, au besoin, constat de commissaire de justice.
Avant d’appeler votre assureur, ouvrez votre contrat, repérez la page des exclusions et la ligne « canalisations enterrées ». Un détail à vérifier au passage : certains contrats peuvent exiger une facture ou une attestation de réparation établie par un professionnel, parfois un plombier agréé par l’assureur : mieux vaut le vérifier avant de commander les travaux.